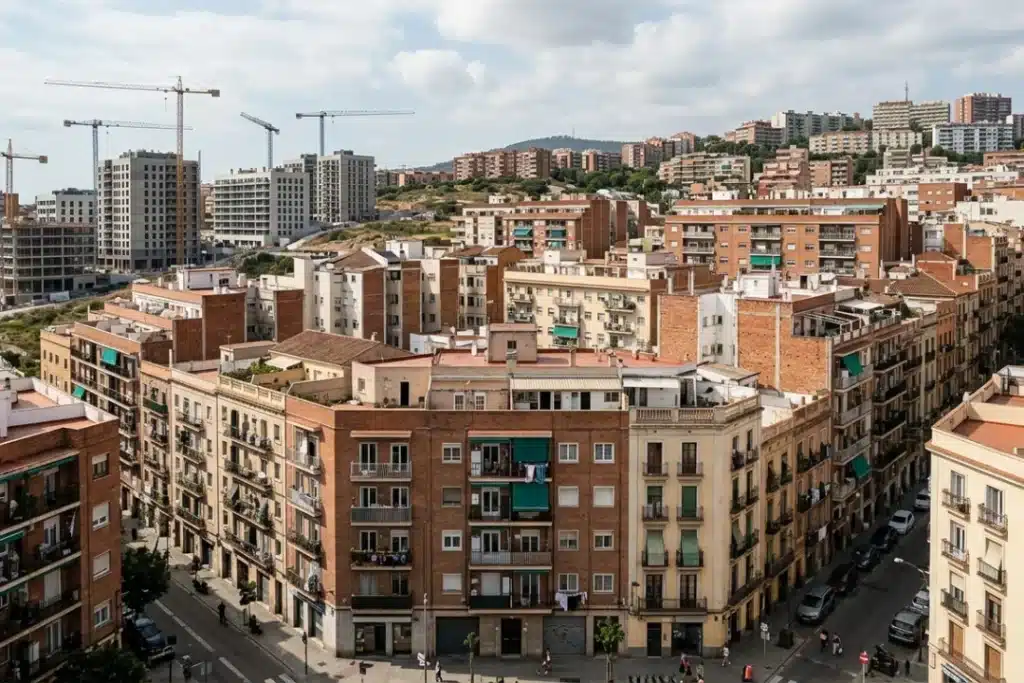
España necesita más viviendas de las que construye, y el desfase ya se mide en cientos de miles de hogares. Este artículo repasa las causas, las dos grandes recetas que se disputan el debate (intervenir los precios o liberar la oferta), las posturas de los partidos y la opinión de varios referentes del sector.
El problema: hay más hogares que viviendas
Una sociedad de propietarios que cada vez lo es menos
España ha sido históricamente una sociedad de propietarios. Según el Observatorio de Vivienda y Suelo, con datos de Eurostat, el 73,6 % de la población vive en una casa de su propiedad, solo por detrás de Italia (77 %) entre los países europeos. Pero ese porcentaje retrocede: en quince años ha pasado del 79,8 % al 73,6 %.
La Encuesta Financiera de las Familias del Banco de España lo mide por hogares y es más severa: en 2024 el 70,6 % tenía su vivienda principal en propiedad, frente al 72,1 % de 2022, y entre los menores de 35 años la cifra baja al 36,7 %. El CSIC, con otra metodología, habla de una caída del 79 % al 63,9 % en catorce años. Las cifras cambian según la fuente, pero la tendencia es la misma.
La razón no es que los españoles hayan dejado de querer comprar, sino que cada vez pueden menos. Según el Banco de España, un hogar en alquiler necesitaría 6,8 años de renta íntegra para comprar una vivienda, y 7,5 años si es joven o nacido fuera de España.
Se ha construido poco y llega más gente
Durante años apenas se ha construido. El Banco de España calcula que en 2025 se crearon unos 240.000 hogares nuevos, mientras que solo se terminaron unas 92.000 viviendas. Tras el pinchazo de 2008, el sector no ha recuperado ni de lejos el ritmo anterior.
A eso se suma la demografía. España ha sumado más de tres millones de habitantes desde 2018 y ronda los 49,8 millones, con unos 7,4 millones de residentes extranjeros, según datos del INE recogidos por la prensa económica. El servicio de estudios de la CEOE lo resume así: la inmigración refuerza la capacidad productiva y el consumo, pero también acelera la formación de hogares, y por tanto la demanda de vivienda, en un momento en que la oferta no despega. El menor tamaño medio del hogar multiplica además el efecto: hacen falta más casas incluso sin crecer en población.
Un déficit que se mide en cientos de miles
El resultado es un déficit acumulado de unas 750.000 viviendas entre 2021 y 2025, según el Banco de España. Equivale al 3,7 % de los hogares residentes, frente al 1,5 % de Alemania, mientras que Francia está en equilibrio. El déficit se concentra: Madrid, Barcelona, Alicante, Valencia, Murcia y Málaga acumulan el 52,5 %, y solo la Comunidad de Madrid necesitaría unas 120.000 viviendas adicionales.
Las proyecciones no mejoran. CaixaBank Research contabiliza 1,2 millones de hogares creados desde 2021 frente a 474.000 viviendas terminadas, y prevé que el déficit alcance su máximo en 2029, con unas 922.000. BBVA Research estima que el ritmo actual de construcción solo da respuesta al 48 % de los hogares nuevos.
Cuando la oferta no crece al ritmo de la demanda, el ajuste llega por dos vías: precios y exclusión. El Banco de España señala que la vivienda subió un 12,7 % en 2025, el mayor aumento anual desde 2007, y quienes quedan fuera son los jóvenes y los hogares de rentas bajas.
Primera vía: intervenir el mercado
Lo que se ha hecho: el modelo de Barcelona
La respuesta política dominante de los últimos años ha sido limitar los precios. La Ley estatal de Vivienda permite declarar zonas de mercado tensionado y topar las rentas en ellas. Cataluña fue pionera: aplica la medida desde marzo de 2024 y, según idealista, ya alcanza a más de 270 municipios, Barcelona incluida.
El modelo se extiende. Entre las capitales con zonas tensionadas o controles de precios figuran hoy Girona, Lleida, Bilbao, San Sebastián, Vitoria, Pamplona y A Coruña. Y en el Congreso, Sumar y otros grupos de la izquierda proponen ir más lejos: prorrogar los contratos vigentes, limitar al 2 % la subida anual de las rentas o prohibir que empresas y fondos compren viviendas.
Lo que dicen los datos
La Generalitat defiende que funciona. Según las fianzas depositadas en el Incasòl, en el primer trimestre de 2026 el precio de los nuevos contratos era un 1,28 % menor que en marzo de 2024 en los municipios tensionados, mientras que en el resto de Cataluña había subido un 9,53 %.
La foto, sin embargo, tiene matices. En el último año el alquiler ha subido un 3,71 % en las zonas tensionadas y un 4,04 % en el resto, y en Barcelona un 4,61 %. La Cámara de la Propiedad sostiene que el efecto positivo es transitorio. Y el debate sobre la medida estadística no es menor: un analista del Observatorio del Alquiler advierte de que la Generalitat usa la mediana (unos 750 euros) y no la media (cerca de 930), lo que suaviza las subidas.
El efecto más repetido en los estudios es otro: la oferta. Según idealista, en el primer trimestre de 2026 la oferta de alquiler permanente siguió cayendo en todas las capitales tensionadas salvo Girona, y en Barcelona el 55 % de la oferta ya es de temporada. El Observatorio del Alquiler prevé que España pierda 22.927 viviendas en alquiler en 2026 (un 3,35 %) y atribuye a Barcelona una cuarta parte de esa pérdida. Un estudio de Fedea recogido por idealista coincide en lo esencial: los precios medios se moderan, pero la oferta se reduce y se alquilan pisos más pequeños.
Conviene recordar que idealista y el Observatorio del Alquiler son parte interesada del mercado. Aun así, el patrón encaja con lo que dice la teoría económica: topar el precio contiene el coste a corto plazo, pero no crea ni una sola vivienda nueva.
Segunda vía: dar más libertad y construir más
La lógica de la oferta: tantas viviendas como familias
Hay otra manera de abordar el problema, y parte de una idea sencilla: si hay un déficit de viviendas, la solución es construirlas. Cuando el número de casas alcance al de hogares, los precios tenderán a equilibrarse. Parece sentido común, pero no todo el mundo lo comparte.
La receta liberal combina más suelo urbanizable, licencias rápidas, construcción industrializada, menos trabas regulatorias, menor fiscalidad sobre la construcción y la compraventa, y seguridad jurídica para quien alquila. Los defensores de este enfoque señalan dos pistas. La primera es Alemania: según el Banco de España, es el único gran país europeo que ha construido más viviendas que hogares nuevos se han creado. La segunda es Madrid, donde no se han topado los alquileres y, según el Observatorio del Alquiler, la oferta se ha estabilizado en torno a los 150.000 inmuebles, la mayor de España.
Los matices: construir lleva tiempo y no basta con soltar suelo
La propuesta también tiene sus límites, y sus propios defensores los reconocen. El primero es el calendario: BBVA Research prevé que la construcción crezca solo un 12,5 % entre 2026 y 2027, y CaixaBank Research espera que el déficit siga creciendo hasta 2029. Una vivienda tarda años en estar lista, de modo que la oferta no alivia el problema de quien busca piso hoy.
El segundo es el precio del suelo. En Chile, la liberalización del suelo de finales de los setenta no abarató el suelo urbano de Santiago, según los estudios académicos que se citan ahora en el debate chileno. Liberar suelo sin más no garantiza viviendas asequibles.
Y el tercero es la escala. BBVA Research advierte de que cerrar el déficit exigiría una dotación importante de recursos, y el coordinador del informe de OBS tachó el Plan Estatal de Vivienda 2026-2030, dotado con 7.000 millones, de «parche minúsculo para una herida gigante». Quienes defienden la vivienda pública sostienen que ahí es donde el Estado puede tirar de los precios sin retirar oferta del mercado privado.
Qué proponen los partidos
El debate político gira en torno a las dos vías anteriores. Con las fuentes consultadas, las posiciones son estas:
- PSOE: apuesta por la intervención y el parque público. Su Plan Estatal de Vivienda 2026-2030 cuenta con 7.000 millones, ha creado Casa 47 (antigua Sepes) para ofrecer alquiler asequible y propone gravar los pisos vacíos. Ha pactado con Sumar prorrogar hasta 2028 los contratos que venzan antes de esa fecha.
- Sumar: defiende ir más lejos con la prórroga de los contratos, topes a la subida de las rentas (un 2 % en el decreto que el Congreso rechazó en abril), la prohibición de que empresas y fondos compren viviendas y la derogación del régimen de las socimis.
- PP: prioriza la oferta. Propone movilizar todo el suelo disponible con una rebaja del 30 % sobre el precio medio de mercado y una reforma de la Ley del Suelo con silencio administrativo positivo. Quiere acabar con las zonas tensionadas, reforzar la lucha contra la okupación y derogar la suspensión de desahucios. Acusa al Gobierno de generar inseguridad jurídica.
- Vox: también critica el intervencionismo y plantea dar prioridad a los españoles en el acceso a la vivienda, además de subir impuestos a los extranjeros para costear ayudas. Su propuesta de eximir del IVA la compra de la primera vivienda fue rechazada en el Congreso.
- Podemos, Junts y PNV: son bisagras. Podemos exige que se construyan las viviendas prometidas y considera una línea roja la reforma de la Ley del Suelo del borrador del Gobierno. Junts reclama deducciones fiscales por compra y alquiler. El PNV pide modificar la Ley del Suelo para agilizar la planificación.
La fragilidad de esos equilibrios explica por qué las medidas avanzan a trompicones: en abril, PP, Vox y Junts tumbaron en el Congreso el decreto de Sumar que prorrogaba los alquileres. Las posiciones cambian rápido, así que conviene contrastar el estado actual del nuevo decreto antes de publicar.
Qué opinan los referentes
Pablo Gil, estratega jefe de XTB España y Latinoamérica
Gil, que fue director de Análisis Técnico del Banco Santander, mira el problema desde la macroeconomía. Según recogen distintos medios, advierte de que el precio de tasación ya supera los 2.150 euros por metro cuadrado, un nivel que no se veía desde el tercer trimestre de 2008. Aunque sostiene que los fundamentos no son idénticos a los de aquel año, considera insostenible que los precios suban sin que lo hagan los salarios. Describe un círculo vicioso: quien no puede comprar se ve empujado al alquiler, y el alquiler le impide ahorrar para comprar. En su opinión, solo se aliviaría con un aumento masivo de la vivienda pública o con incentivos reales a la obra nueva.
Juan Ramón Rallo, economista
Rallo es probablemente la voz más conocida de la tesis de la oferta. En sus vídeos defiende que el problema es de escasez, no de especulación: España construye en torno a 100.000 viviendas al año mientras llegan cientos de miles de personas, y los precios han subido de media un 94 % en términos nominales desde 2015. Considera que topar alquileres o subsidiar la demanda solo reduce la oferta o sube los precios, y califica el Plan Estatal de 7.000 millones, menos del 0,1 % del PIB al año, de respuesta cosmética. Su receta: liberalizar suelo, rebajar los impuestos sobre construcción y compraventa, licencias exprés y construcción industrializada. Sus críticos le reprochan que apenas habla del parque público ni de la especulación financiera.
Gonzalo Bernardos, profesor de Economía de la Universidad de Barcelona
Bernardos considera que el principal problema de la vivienda en España es la falta de oferta, ya que se construyen menos viviendas de las que necesita la población. Según su planteamiento, las políticas deberían centrarse en aumentar la construcción y facilitar que los propietarios mantengan sus viviendas en el mercado del alquiler. Su propuesta pasa por dar mayor seguridad jurídica a los propietarios, acelerar las licencias de construcción, aumentar la edificabilidad de los terrenos y reducir la superficie mínima de los pisos. También defiende reducir algunos impuestos y requisitos para construir viviendas más económicas, además de facilitar la transformación de suelo agrícola en residencial. En definitiva, Bernardos apuesta principalmente por políticas de oferta, es decir, aumentar considerablemente el número de viviendas disponibles para conseguir que los precios sean más accesibles.
Javier Gil, investigador del CSIC
El sociólogo Javier Gil, autor de Generación inquilina (Capitán Swing, 2026), representa la lectura contraria: el problema es, en gran medida, de distribución de la propiedad. Según sus datos, la multipropiedad es ya la pauta dominante y el número de hogares con una sola vivienda ha caído un 22 %. Rallo ha cuestionado públicamente esos informes.
Jesús Barreña, asesor de inversiones en inmuebles
Barreña, especialista en derecho inmobiliario, matiza el tópico de que España es una sociedad de propietarios: esa afirmación, recuerda, se refiere a la vivienda habitual, y ni esta ni la segunda residencia son una inversión, sino una carga que genera gastos. Su propuesta de fondo va por otro lado: «Lo ideal sería que España fuera una sociedad de inversores en inmuebles». Para él, el ladrillo funciona como reserva de valor, ya que históricamente ha seguido de media a la inflación, y destinado al alquiler aporta además ingresos recurrentes. También defiende que quien no tiene capital para comprar un piso entero puede acceder a los inmuebles mediante inversión colectiva.
Conclusión: contener hoy, construir para mañana
Los datos apuntan a un diagnóstico bastante compartido: faltan unas 750.000 viviendas y el déficit seguirá creciendo hasta final de década. Donde hay menos acuerdo es en el remedio. Topar precios alivia el coste a corto plazo a quien ya tiene contrato, pero la evidencia disponible sugiere que reduce la oferta de alquiler permanente. Liberar suelo y construir más ataca la causa, pero tarda años y no garantiza por sí solo que las viviendas sean asequibles. Probablemente ninguna de las dos vías basta por separado, y el verdadero desacuerdo es de prioridades: qué hacer con quien necesita casa mientras llegan las nuevas.
Para el ahorrador, el debate no es abstracto. Como recuerda Jesús Barreña, el inmueble puede ser una inversión sólida o una fuente de errores costosos, y las reglas del alquiler que decidan los gobiernos cambian de forma directa los riesgos y la rentabilidad. Por eso insiste en informarse bien y, cuando se trata de una operación de este tamaño, en apoyarse en un asesor experimentado en inversiones inmobiliarias, antes de decidir.
Fuentes
- Banco de España, déficit de 750.000 viviendas: es y Euronews
- CaixaBank Research y déficit previsto: Vozpópuli
- BBVA Research: idealista
- Población, precios y déficit por provincias: Ecosistema Startup
- Inmigración y hogares (IEE-CEOE): idealista
- Propiedad de la vivienda: The Objective, Ara y CSIC
- Zonas tensionadas y datos de Barcelona: Ara, ESdiario, El Debate, Merca2 e idealista
- Chile y liberalización del suelo: La Tercera
- Partidos: El Independiente, Ara, idealista (PSOE) e idealista (Vox)
- Jesús Barreña: Siembra tu Árbol Financiero https://jesusbarrena.com/ https://www.linkedin.com/in/jesus-barrena
- Pablo Gil: com.es y Casa del Libro
- Juan Ramón Rallo: Merca2 (plan de vivienda), Merca2 (inmigración) y Merca2 (críticas)
- Gonzalo Bernardos: https://es.linkedin.com/posts/gonzalo-bernardos https://gonzalobernardos.es/mentiras-inmobiliarias/?utm_source=chatgpt.com