PP, PSOE, Vox y Frente Amplio presentan diferentes modelos para afrontar uno de los grandes retos económicos y sociales de nuestro país España. Analizo sus propuestas y comparto mi reflexión desde la perspectiva de la planificación financiera de la jubilación.
Introducción: las pensiones, una preocupación que nos afecta a todos
Las pensiones son, probablemente, uno de los asuntos económicos que más preocupan a los españoles y no es para menos. Para quienes ya están jubilados, representan su principal fuente de ingresos. Para quienes todavía trabajan, constituyen una incógnita sobre la que resulta cada vez más necesario reflexionar.
El envejecimiento de la población, el aumento de la esperanza de vida, la jubilación de la generación del baby boom y la evolución del mercado laboral plantean importantes desafíos para el sistema público de pensiones.
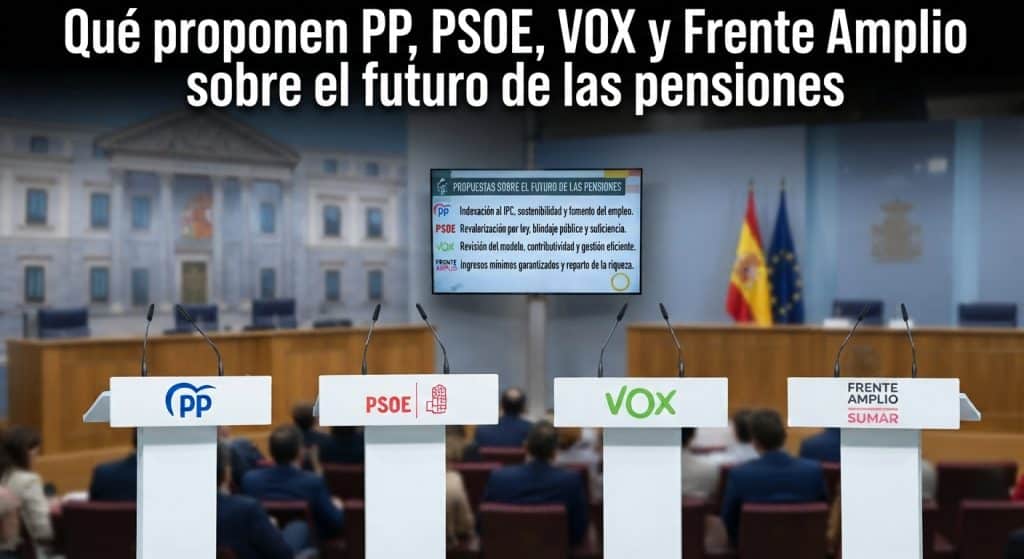
En este contexto, he querido analizar qué proponen cuatro formaciones políticas españolas: Partido Popular, PSOE, Vox y Frente Amplio.
Mi intención no es defender a ningún partido ni entrar en debates ideológicos. Quiero poner sobre la mesa sus propuestas, identificar sus diferencias y, sobre todo, invitar a los ciudadanos a reflexionar sobre una cuestión fundamental: ¿podemos dejar nuestro futuro económico exclusivamente en manos de las decisiones políticas?
1. PARTIDO POPULAR (PP): GARANTIZAR LAS PENSIONES Y SU PODER ADQUISITIVO
El Partido Popular plantea mantener la revalorización anual de las pensiones conforme al Índice de Precios de Consumo (IPC), con el objetivo de que los jubilados no pierdan poder adquisitivo.
En su programa electoral de 2026, bajo el título La reconstrucción nacional, el PP dedica un apartado específico a garantizar las pensiones actuales y futuras.
Sus principales propuestas son:
- Mantener la subida anual de las pensiones conforme al IPC.
- Reconstruir el Pacto de Toledo para alcanzar un compromiso de Estado sobre el futuro del sistema.
- Garantizar que las generaciones jóvenes también puedan mantener el poder adquisitivo de sus futuras pensiones.
- Incentivar la jubilación activa mediante deducciones en el IRPF para quienes decidan continuar trabajando después de jubilarse.
- Facilitar la compatibilidad de las pensiones por discapacidad con el empleo.
- Ampliar el acceso a la jubilación anticipada de las personas con síndrome de Down.
- Impulsar medidas de apoyo a quienes abandonan o reducen su jornada laboral para cuidar a familiares dependientes.
El PP apuesta por la estabilidad del sistema y por recuperar el consenso político en una materia que considera un compromiso de Estado.
Mi lectura: su propuesta pone el acento en la continuidad del modelo y en la protección del poder adquisitivo, aunque deja abierta la cuestión de qué reformas adicionales serán necesarias para garantizar su financiación a largo plazo.
2. PSOE: BLINDAR LAS PENSIONES PÚBLICAS Y REFORZAR SU FINANCIACIÓN
El PSOE defiende un sistema público de pensiones basado en la solidaridad intergeneracional y en el refuerzo de los ingresos de la Seguridad Social.
Su programa electoral de 2026, La fuerza de seguir avanzando, recoge diferentes compromisos dirigidos a garantizar la suficiencia de las prestaciones y mejorar especialmente las pensiones más bajas.
Entre sus principales propuestas destacan:
- Blindar constitucionalmente el sistema público de pensiones y su revalorización conforme al IPC.
- Continuar mejorando las pensiones mínimas.
- Reforzar los ingresos de la Seguridad Social mediante nuevas fuentes de financiación.
- Acelerar la aplicación de la cuota de solidaridad sobre los salarios más elevados.
- Estudiar fórmulas para que los aumentos de productividad derivados de la automatización contribuyan a financiar la Seguridad Social.
- Culminar la separación de fuentes de financiación, asumiendo el Estado las prestaciones y complementos de naturaleza no contributiva.
- Reforzar el complemento por hijos para reducir la brecha de género en las pensiones.
- Reconocer un año adicional de cotización por cada hijo o hija.
- Mejorar las condiciones de jubilación en trabajos penosos.
- Revisar las penalizaciones de las jubilaciones anticipadas involuntarias, especialmente para trabajadores con largas carreras de cotización.
El PSOE apuesta por mantener el sistema público de reparto, reforzando sus fuentes de financiación y garantizando la actualización de las prestaciones conforme a la inflación.
Mi lectura: el planteamiento socialista busca asegurar las pensiones mediante un mayor esfuerzo de financiación del sistema. La cuestión fundamental será comprobar cómo evolucionan esos ingresos y si resultan suficientes para afrontar los compromisos futuros.
El dato: En 2018 la preocupación entre los españoles sobre el tema de la vivienda ocupaba el puesto 21, después de 8 años de gobierno socialista a fecha de 2026 ocupa el puesto 1. Fuente: Barómetro del CIS. Dicho eso, si en ocho años ha empeorado, cómo será que ahora van a arreglar el problema creado, hay ahí una contradicción implícita.
3. VOX: GARANTIZAR LAS PENSIONES MEDIANTE EL CRECIMIENTO ECONÓMICO
Vox plantea el futuro de las pensiones desde una perspectiva centrada en el crecimiento económico, la productividad, el empleo y la natalidad.
En su programa electoral de 2026, Es sentido común, la formación defiende la necesidad de garantizar las pensiones actuales y futuras.
Entre los elementos de su planteamiento económico y social destacan:
- Impulsar una economía más productiva.
- Favorecer la creación de empleo y la mejora de los salarios.
- Reducir las cargas fiscales y administrativas para favorecer la actividad económica.
- Apoyar a las familias y fomentar la natalidad para afrontar el envejecimiento demográfico.
- Reforzar la atención a las personas mayores y los recursos destinados a la dependencia.
- Aumentar las plazas residenciales y mejorar la atención domiciliaria.
- Apoyar a los familiares que se encargan del cuidado de personas dependientes.
En relación con las pensiones, Vox insiste en que deben garantizarse tanto las prestaciones actuales como las de las generaciones futuras.
Hay que señalar que su programa no desarrolla con el mismo grado de detalle que otras formaciones una reforma concreta de las pensiones mínimas, una nueva edad ordinaria de jubilación o un mecanismo específico de actualización anual conforme al IPC.
Mi lectura: el planteamiento de Vox pone el foco en la capacidad de la economía para generar los recursos necesarios. Es una perspectiva que sitúa el empleo, la productividad y la evolución demográfica en el centro del debate.
4. FRENTE AMPLIO: RECUPERAR LOS 65 AÑOS COMO EDAD DE JUBILACIÓN Y GARANTIZAR UNA PENSIÓN MÍNIMA IGUAL AL SMI
Frente Amplio presenta una propuesta especialmente concreta en materia de edad de jubilación y protección de los pensionistas con menores ingresos.
En su programa electoral de 2026, Un programa como una casa, dedica un apartado específico a las pensiones públicas dignas.
Entre sus principales propuestas destacan:
- Recuperar los 65 años como edad ordinaria de jubilación.
- Garantizar que ninguna pensión, contributiva o no contributiva, quede por debajo del salario mínimo interprofesional (SMI).
- Vincular la revalorización de las pensiones al IPC.
- Permitir la jubilación a los 60 años en determinadas profesiones especialmente penosas, como construcción, limpieza, ayuda a domicilio, camareras de piso y pesca.
- Eliminar los coeficientes reductores de la jubilación anticipada involuntaria para quienes hayan cotizado más de 40 años.
- Publicar una auditoría independiente de las cuentas de la Seguridad Social correspondiente al periodo 1967-2019.
- Incrementar las pensiones contributivas más bajas y las no contributivas.
- Continuar elevando progresivamente el tope máximo de cotización.
- Establecer una aportación adicional de las empresas más automatizadas para contribuir a financiar el sistema.
- Reducir la brecha de género en las pensiones y reconocer adecuadamente los periodos dedicados a los cuidados.
Además, propone reforzar constitucionalmente el carácter público de las pensiones, su revalorización automática conforme al IPC y la garantía de una pensión mínima equivalente al SMI.
Mi lectura: Frente Amplio plantea una mayor protección económica de los pensionistas con menos ingresos y cambios importantes en la edad de jubilación. Sus propuestas también implican modificaciones relevantes en las fuentes de financiación del sistema.
5. COMPARATIVA: ¿DÓNDE ESTÁN LAS PRINCIPALES DIFERENCIAS?
Después de revisar los programas, considero que las diferencias más importantes se encuentran en cuatro cuestiones.
La actualización de las pensiones.
PP, PSOE y Frente Amplio defienden expresamente la revalorización conforme al IPC. Vox manifiesta su compromiso de garantizar el pago de las pensiones, pero no concreta en su programa un mecanismo equivalente de actualización.
Las pensiones mínimas.
Frente Amplio plantea que ninguna pensión quede por debajo del SMI. El PSOE propone continuar mejorando las prestaciones más bajas. El PP pone el acento en mantener el poder adquisitivo y Vox no establece una cuantía mínima concreta en su programa.
La edad de jubilación.
Frente Amplio propone recuperar los 65 años como edad ordinaria y los 60 para determinados trabajos especialmente penosos. El PSOE plantea mejorar el acceso a la jubilación anticipada en determinadas circunstancias. El PP incorpora medidas para colectivos específicos y la jubilación activa. Vox no concreta una modificación de la edad ordinaria.
La financiación.
El PP apuesta por la estabilidad y el consenso político. El PSOE plantea reforzar las cotizaciones y buscar nuevas fuentes de financiación. Vox pone el énfasis en el crecimiento económico, la productividad y el empleo. Frente Amplio propone elevar las bases máximas de cotización y aumentar las aportaciones de determinadas empresas.
En definitiva, existen diferentes caminos para abordar un mismo problema: garantizar que el sistema pueda responder a las necesidades de los pensionistas actuales y futuros.
MI REFLEXIÓN PERSONAL COMO JESÚS BARREÑA: ¿DEBEMOS CONFIAR TODA NUESTRA JUBILACIÓN A LA PENSIÓN PÚBLICA?
Después de analizar las propuestas de los diferentes partidos políticos, quiero compartir mi opinión desde mi experiencia, mis conocimientos y mi actividad profesional en el ámbito de las finanzas personales y la planificación financiera de la jubilación.
Soy Jesús Barreña, asesor/planificador financiero personal independiente. Hoy dedico buena parte de mi actividad a ayudar a personas y familias a organizar sus finanzas y preparar su jubilación.
-No deberíamos dejar toda nuestra tranquilidad económica durante la jubilación exclusivamente en manos de los políticos-
No digo que la pensión pública no sea importante, todo lo contrario. Considero que es una pieza fundamental de nuestro Estado del bienestar y que debemos exigir que se mantenga un sistema público sostenible, suficiente y capaz de proteger a quienes han trabajado y cotizado durante toda su vida.
Pero una cosa es tener derecho a una pensión pública y otra muy distinta es saber si esa pensión será suficiente para mantener nuestro nivel de vida.
En mi trabajo me encuentro con personas que han dedicado décadas a trabajar, han tenido buenos ingresos y han conseguido construir un patrimonio, pero que nunca se han detenido a calcular cuánto dinero necesitarán realmente cuando dejen de trabajar.
También veo una situación bastante habitual: personas que empiezan a preocuparse seriamente por su jubilación cuando tienen 50 o 55 años, o incluso más tarde.
Y entonces aparecen las preguntas:
- ¿Cuánto cobraré de pensión?
- ¿Será suficiente para mantener mi nivel de vida?
- ¿Cuánto dinero necesitaré cada mes?
- ¿Qué pasará si vivo hasta los 90 o 95 años?
- ¿Tengo suficiente patrimonio para complementar mi pensión?
- ¿Debería empezar a ahorrar e invertir de otra manera?
- ¿Cómo puedo organizar mis ahorros para que me proporcionen tranquilidad económica?
Son preguntas que no deberíamos dejar para el último momento.
La jubilación feliz necesita un plan, no solamente una pensión
No se trata simplemente de ahorrar todo lo que podamos ni de contratar un producto financiero porque alguien nos lo recomiende, considero fundamental analizar varios aspectos:
1. Conocer nuestra futura pensión pública.
Debemos saber qué prestación podemos esperar, qué años de cotización tenemos y qué posibilidades existen de modificar nuestra situación antes de jubilarnos.
2. Calcular cuánto dinero necesitaremos.
No es lo mismo jubilarse con una vivienda pagada que hacerlo con una hipoteca pendiente. Tampoco tienen las mismas necesidades una persona que quiere llevar una vida tranquila que otra que desea viajar, ayudar económicamente a sus hijos o mantener determinadas actividades.
3. Organizar el ahorro y las inversiones.
El ahorro debe formar parte de una estrategia. En función de cada situación, podemos estudiar alternativas como los fondos de inversión, especialmente los indexados, y otras opciones de inversión patrimonial.
4. Aprovechar nuestro patrimonio.
La vivienda y otros activos pueden desempeñar un papel importante en nuestra planificación. Lo fundamental es saber qué tenemos, qué necesitamos y cómo podemos utilizar nuestros recursos de forma coherente.
5. Proteger nuestra tranquilidad financiera.
Una buena planificación también debe contemplar imprevistos, inflación, necesidades de liquidez y una esperanza de vida que puede ser superior a la que inicialmente imaginamos.
-No esperemos a que llegue la jubilación para empezar a preocuparnos-
Los partidos políticos tienen la responsabilidad de proponer soluciones para garantizar la sostenibilidad del sistema público de pensiones.
Los ciudadanos tenemos, además, la responsabilidad de informarnos, conocer nuestros derechos y preparar nuestro futuro económico.
No sabemos qué partido gobernará dentro de cuatro, ocho o doce años. Tampoco podemos conocer con exactitud qué reformas se aprobarán o cómo evolucionarán las pensiones.
Lo que sí podemos hacer es tomar decisiones hoy.
En mi opinión, la mejor estrategia es combinar una buena protección pública con una planificación financiera personal que nos permita complementar nuestros ingresos y mantener nuestra calidad de vida cuando dejemos de trabajar.
No se trata de desconfiar del sistema público. Se trata de no depender exclusivamente de él.
Porque la tranquilidad económica durante la jubilación no se consigue de un día para otro. Se construye con información, educación financiera, ahorro, inversión y decisiones tomadas con tiempo.
-Empieza a planificar tu jubilación antes de que la jubilación empiece a preocuparte-
La jubilación no se improvisa, se planifica.
Jesús Barreña Asesor financiero personal independiente. Especialista en planificación financiera de la jubilación. Linkedin Web profesional: https://jesusbarrena.com/
FUENTES DOCUMENTALES: PROGRAMAS ELECTORALES OFICIALES
Para elaborar el análisis político he utilizado los documentos electorales de las cuatro formaciones, tomando como referencia sus apartados específicos sobre pensiones.
1. Partido Popular (PP) Consultar programa electoral oficial del PP
2. Partido Socialista Obrero Español (PSOE) Consultar programa electoral oficial del PSOE
3. Vox Consultar programa electoral oficial de Vox
4. Frente Amplio Consultar programa electoral de Frente Amplio
-
Artículos relacionados: El problema de la vivienda en España y posibles soluciones