Un contexto excepcional lleva a decisiones del Gobierno que deben analizarse teniendo en cuenta una circunstancia política y presupuestaria especialmente relevante: España lleva desde 2023 sin aprobar unos nuevos Presupuestos Generales del Estado.
Las cuentas públicas de 2023 se han prorrogado durante 2024, 2025 y 2026. La legislatura ha concluido sin que el Ejecutivo haya conseguido aprobar unos nuevos presupuestos, y tampoco ha presentado unas nuevas cuentas para 2027 antes de la convocatoria electoral.
A esta situación se añade que las Elecciones Generales ya están convocadas para el próximo 29 de noviembre. El Real Decreto 806/2026, publicado en el BOE el 6 de octubre, disolvió el Congreso y el Senado y fijó la fecha de los comicios.
Es en este escenario cuando el Consejo de Ministros ha aprobado un importante paquete de medidas económicas, salariales, fiscales y territoriales con repercusiones para 2027.
La utilización de Reales Decretos-Leyes permite al Gobierno aprobar medidas de extraordinaria y urgente necesidad, incluso con los Presupuestos prorrogados. Sin embargo, plantea cuestiones relevantes sobre la planificación económica, la previsión del gasto público y el control parlamentario.
De hecho, el 18 de noviembre, la Diputación Permanente del Congreso, único órgano parlamentario que permanece activo tras la disolución de las Cortes, convalidó siete reales decretos-leyes aprobados por el Gobierno durante las semanas anteriores.
La cuestión que merece atención pública no es solamente qué medidas se anuncian, sino cómo se planifican, con qué financiación se sostienen y qué compromisos presupuestarios trasladan al próximo ejercicio y al futuro Gobierno.
La ciudadanía tiene derecho a conocer las consecuencias económicas de estas decisiones, especialmente cuando se adoptan sin unas nuevas cuentas generales aprobadas y en vísperas de unas Elecciones Generales.
La estabilidad presupuestaria, la transparencia y el control parlamentario son elementos fundamentales de una Democracia que debe rendir cuentas de sus decisiones.
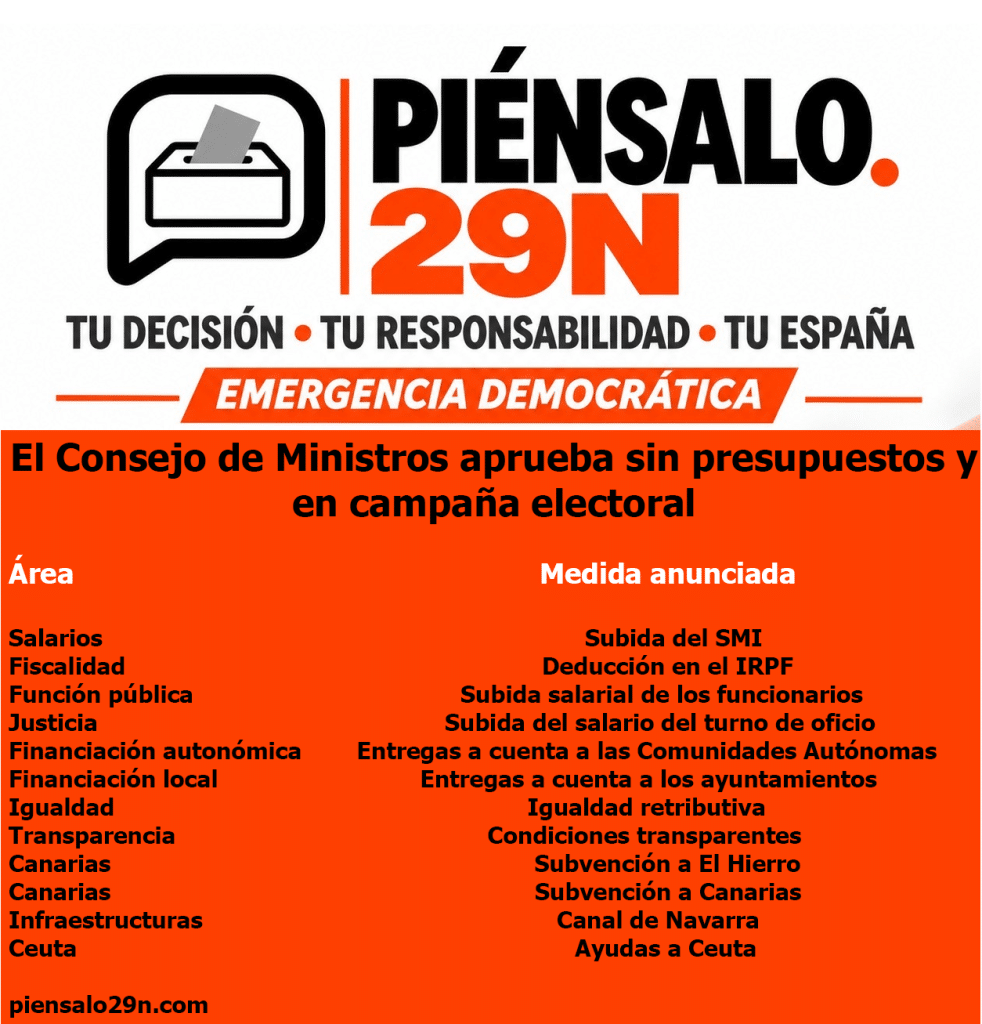
Medidas aprobadas
| Área | Medida anunciada |
|---|---|
| Salarios | Subida del SMI |
| Fiscalidad | Deducción en el IRPF |
| Función pública | Subida salarial de los funcionarios |
| Justicia | Subida del salario del turno de oficio |
| Financiación autonómica | Entregas a cuenta a las comunidades autónomas |
| Financiación local | Entregas a cuenta a los ayuntamientos |
| Igualdad | Igualdad retributiva |
| Transparencia | Condiciones transparentes |
| Canarias | Subvención a El Hierro |
| Canarias | Subvención a Canarias |
| Infraestructuras | Canal de Navarra |
| Ceuta | Ayudas a Ceuta |
Más de 6.258 millones de euros en partidas económicas identificadas
La documentación oficial del Consejo de Ministros y del BOE permite identificar compromisos y estimaciones económicas que superan los 6.258 millones de euros, como suma de partidas identificadas, nunca como «coste total de las medidas», sumando el crédito extraordinario para retribuciones del sector público estatal, el ahorro fiscal anunciado, las ayudas a Canarias y El Hierro, los planes de empleo de Ceuta y Melilla y las aportaciones al Canal de Navarra.
Esta cifra no representa el coste total de todas las medidas, ya que incluye conceptos de distinta naturaleza y ejercicios presupuestarios. Tampoco incorpora partidas cuyo impacto económico no aparece desglosado.
La pregunta que debe plantearse es cómo se integran estos compromisos en unas cuentas públicas que siguen prorrogadas desde 2023 y qué margen presupuestario dejan al Gobierno que resulte de las Elecciones del 29 de noviembre.
La transparencia presupuestaria exige conocer no solo las medidas que se anuncian, sino también su coste real, su financiación y sus consecuencias para las cuentas públicas.


